こんな話を、よく聞きます。
- 台帳の雛形はあるが、期の途中で買った資産の月割りや、定率法の後半の切り替えは、毎回手で直している。
- 決算で出した減価償却費を、1 月の償却資産の申告にそのまま使ってよいのか、毎年迷う。
- 償却資産の評価額は法人税の償却とは別に出すと聞いたが、その計算を毎年調べ直している。
- 40 万円未満の少額特例で全額を費用にした資産を、固定資産税でも申告するのかどうかはっきりしない。
- 免税点が 150 万円から 180 万円に上がると聞いたが、自分の会社が課税されるのかどうか、確かめ方が分からない。
- 1 月 1 日に買った資産や、年の途中で処分した資産を、申告にどう入れるのか、毎年手引きを読み返している。
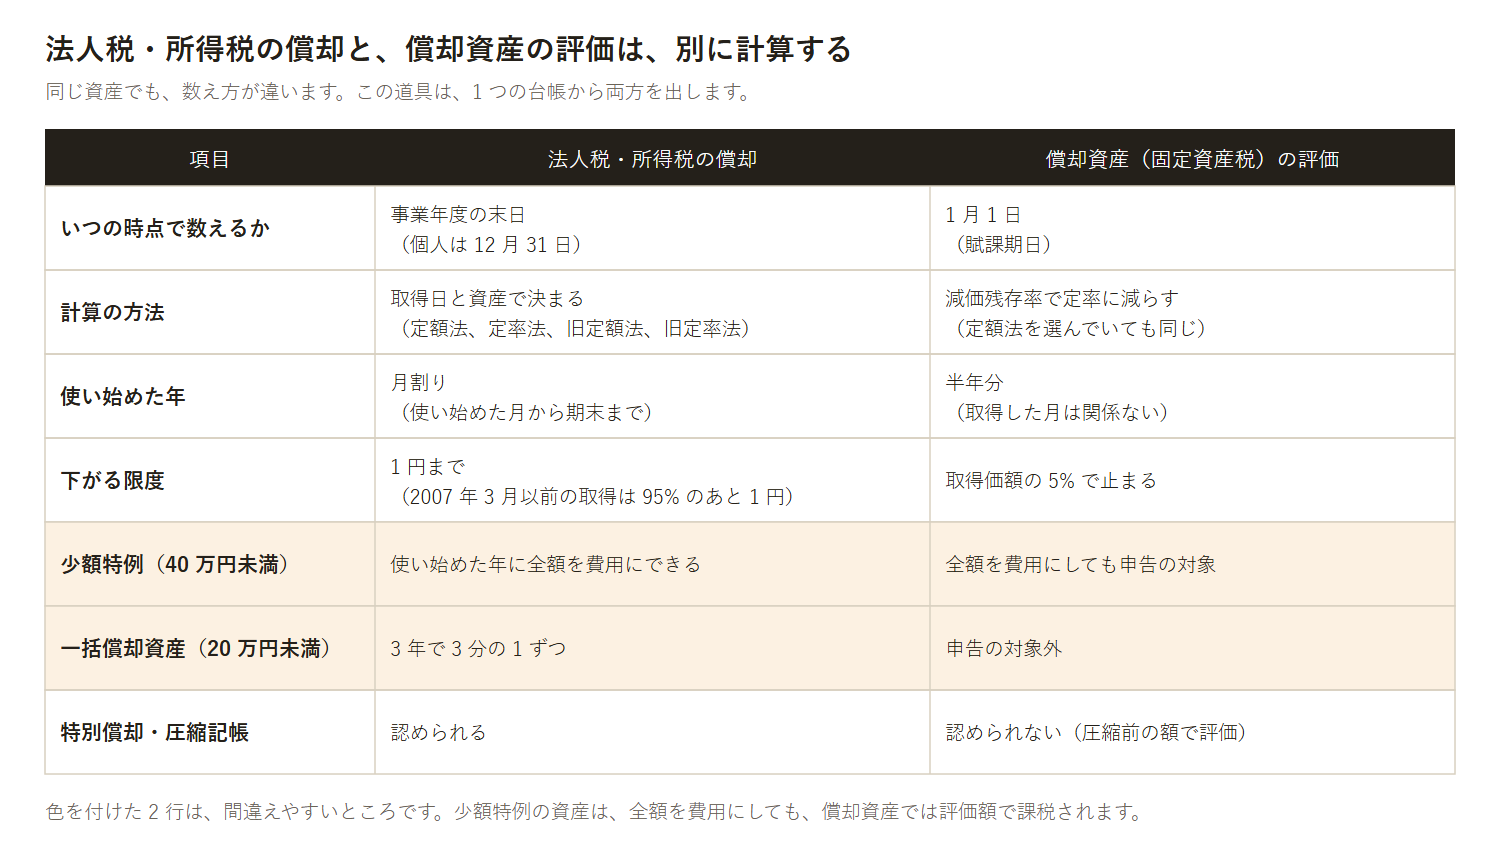
資産を台帳に 1 行ずつ入れるだけで済むようにしました。事業年度ごとの減価償却費と、1 月 1 日現在の償却資産の評価額が、同じ台帳から出ます。下の 6 つの悩みについて、見本のデータで 1 つずつ見ていきます。
| 入れるもの | 出てくるもの |
|---|---|
| 資産の台帳(名称、取得日、事業供用日、取得価額、耐用年数、償却方法、扱い、償却資産の種類、所在の市町村、除却・売却の日)と、決算月・法人か個人か・計算する事業年度・償却資産の年度 | 事業年度ごとの減価償却費と帳簿価額、資産ごとの 1 円までの償却と毎年度の評価額、1 月 1 日現在の償却資産の一覧(種類別明細書の並び)、前年中の増加と減少、市町村ごとの免税点の判定と税額の目安、少額特例の合計が年 300 万円以内かどうか |
無料。第 1 版(2026年11月9日)。Windows の Microsoft 365 か Excel 2021 以降向けです。マクロは使っていません。台帳に入れたとおりに計算する道具で、耐用年数や資産の種類、中小企業者等に当たるかどうかは判断しません。
いつの制度で作ったか:2026 年 11 月 7 日時点の法令です。中小企業者等の少額減価償却資産の特例は、2026 年 4 月 1 日以後の取得から 40 万円未満になりました(2029 年 3 月 31 日の取得まで。2026 年 3 月 31 日以前の取得は 30 万円未満)。償却資産の免税点は、令和 9 年度分(賦課期日は 2027 年 1 月 1 日)から 180 万円になります(令和 8 年度分までは 150 万円)。東京都の令和 8 年度の手引きにある少額特例の期限(令和 8 年 3 月 31 日まで)は改正前のもので、この Excel は改正後の法令に合わせています。
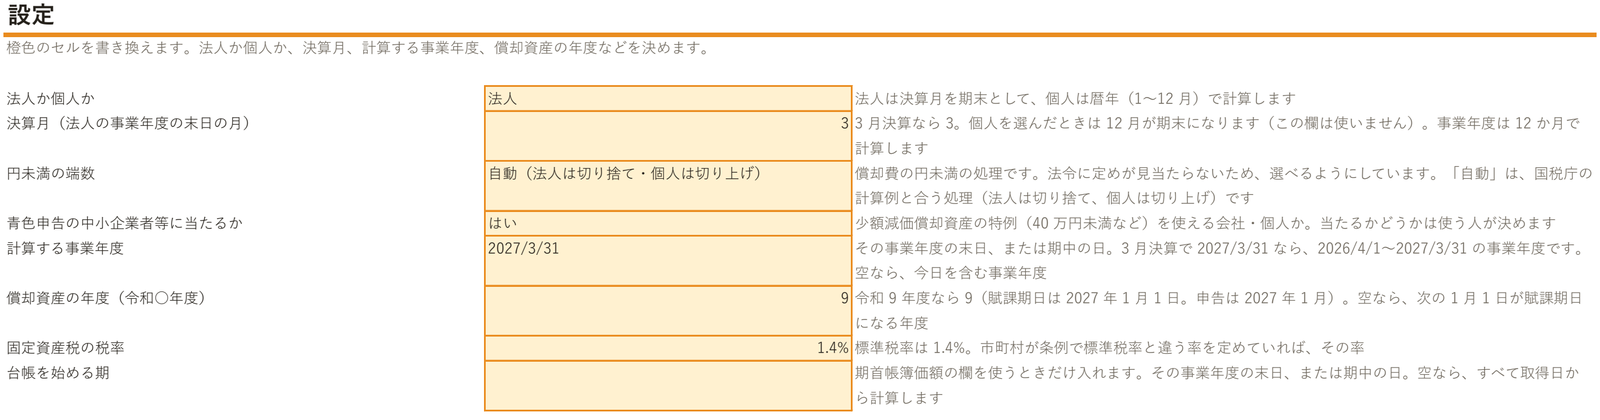
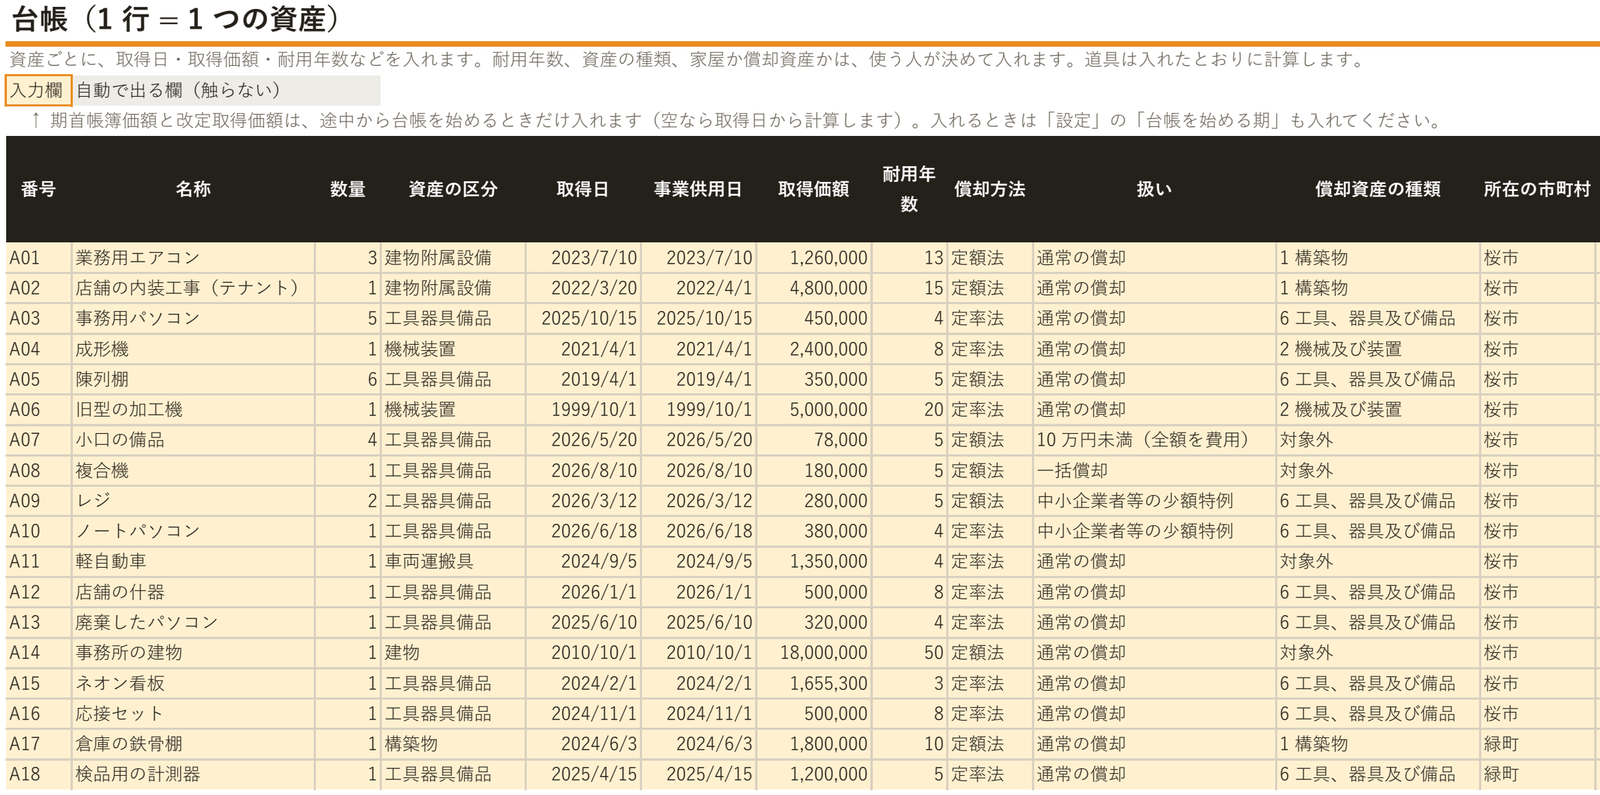
見本は、架空の会社です。3 月決算の小さな法人で、資産は 18 件。計算する事業年度は 2027 年 3 月期、償却資産は令和 9 年度分(賦課期日 2027 年 1 月 1 日)です。償却費の円未満は切り捨てにしています。
「期の途中で買った資産の月割りが、合っているか自信がない」
台帳に取得日と事業供用日(事業に使い始めた日)を入れると、使い始めた月から期末までの月数で、1 年分の償却費を月割りします。1 月に満たない端数は 1 月にします。「今期の償却」に、資産ごとの期首帳簿価額・償却費・期末帳簿価額が並び、上に合計が出ます。
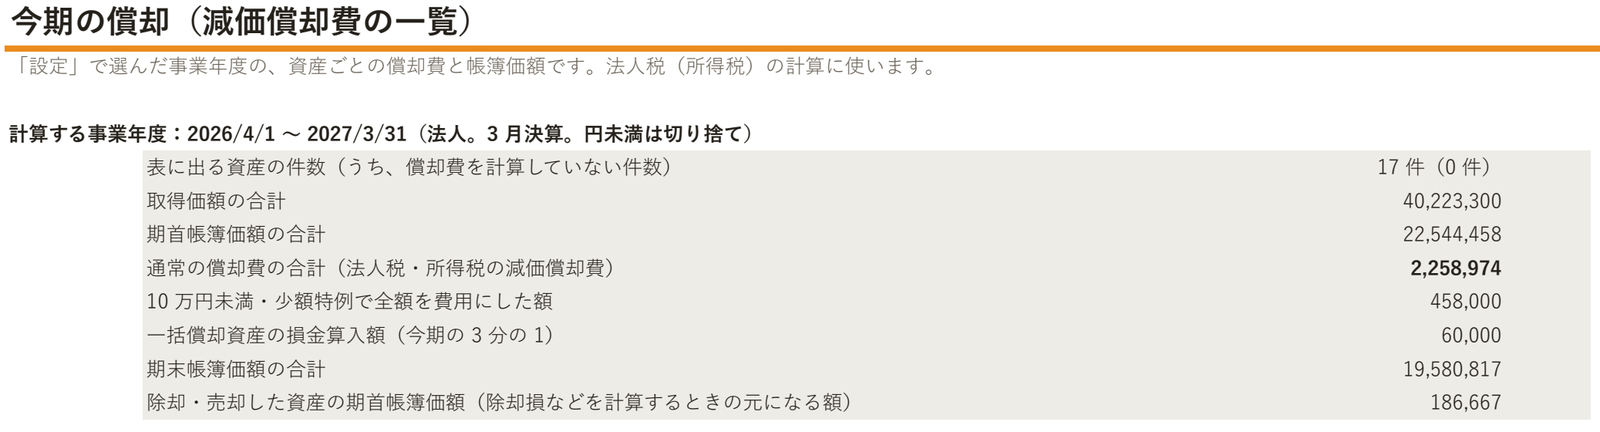
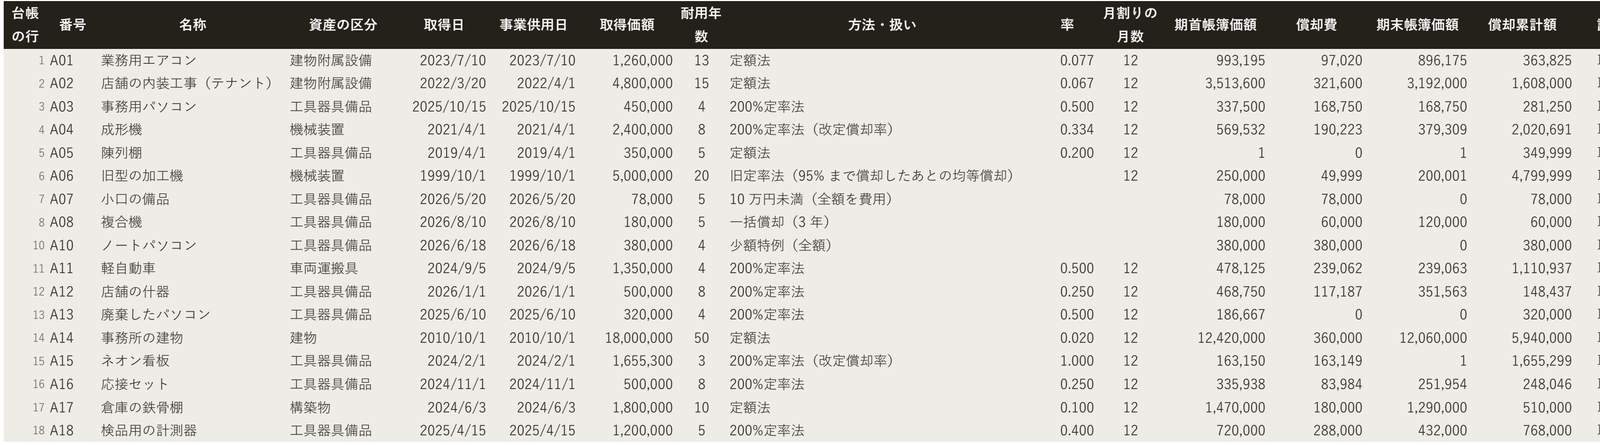
見本の事務用パソコンは 45 万円、耐用年数 4 年の 200% 定率法で、2025 年 10 月 15 日から使っています。1 期目(2026 年 3 月期)は 10 月から 3 月までの 6 か月分で、450,000 × 0.500 × 6 ÷ 12 = 112,500 円。今期の 2 期目は 168,750 円、3 期目は 84,375 円、4 期目は 84,374 円で、帳簿価額 1 円が残ります。
「定率法の後半で金額が急に変わる。いつから改定償却率なのか分からない」
定率法では、期首帳簿価額に償却率を掛けた額(調整前償却額)が、償却保証額(取得価額 × 保証率)に満たなくなった期から、その期の期首帳簿価額(改定取得価額)に改定償却率を掛けた額に切り替えます。「資産ごと」で資産の番号を選ぶと、1 円になるまでの毎期の償却費が並び、切り替えた期にメモが出ます。
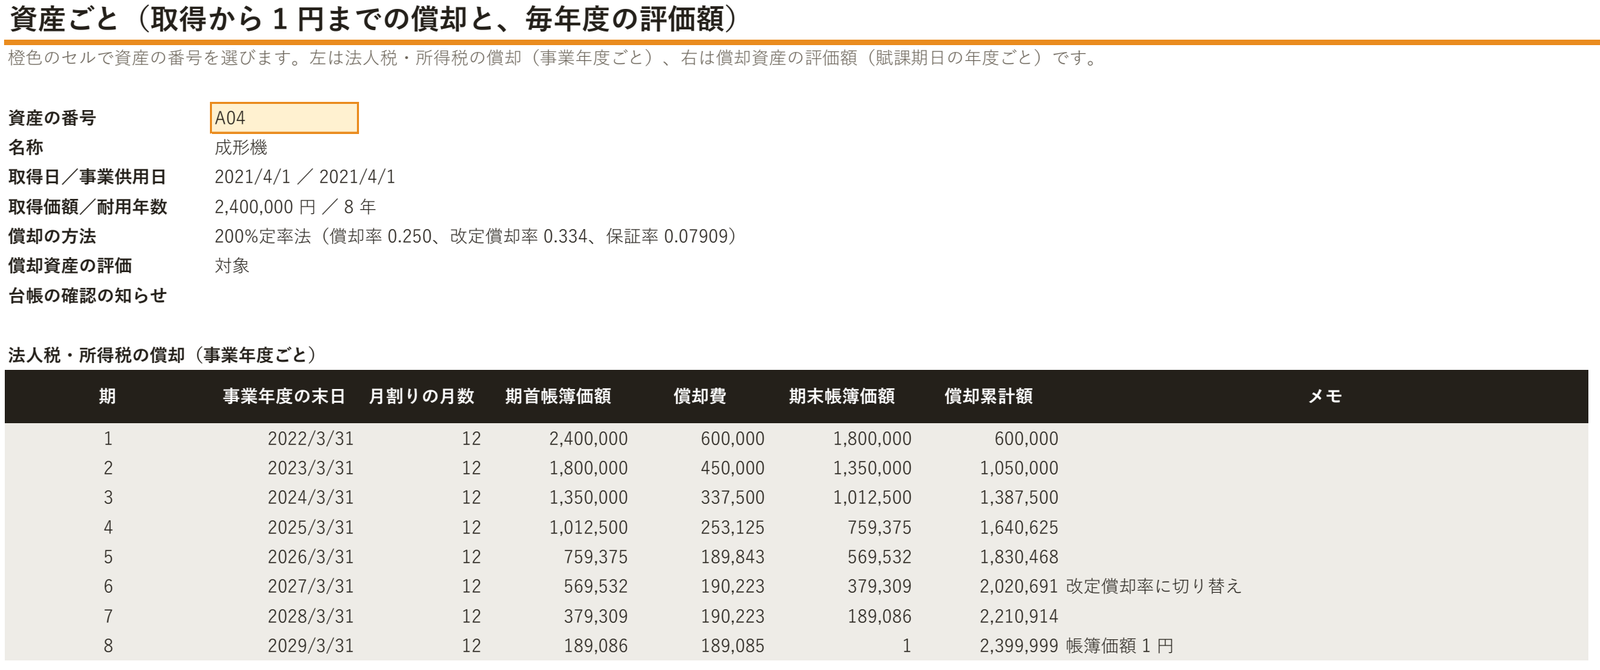
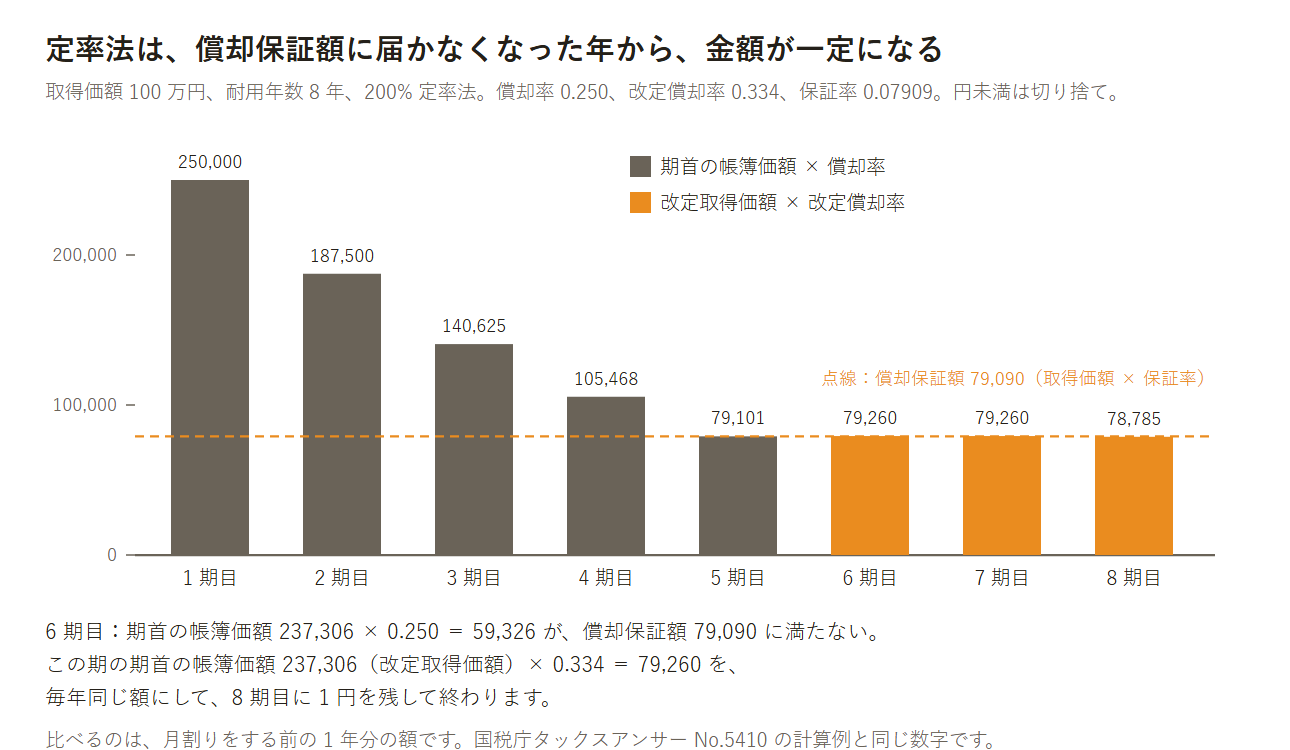
見本の成形機は 240 万円、耐用年数 8 年で、2021 年 4 月 1 日に取得しました。5 期目の償却費は 189,843 円で、償却保証額の 189,816 円を上回っています。今期の 6 期目は、569,532 × 0.250 = 142,383 円が償却保証額に満たないので、569,532 × 0.334 = 190,223 円に切り替わります。7 期目も 190,223 円、8 期目は 189,085 円で、1 円を残して終わります。
「償却資産の申告で、評価額を毎年どう出すのか分からない」
台帳の資産から、賦課期日(1 月 1 日)現在の償却資産を、種類別明細書の並び(種類、名称、数量、取得年月、取得価額、耐用年数、減価残存率、評価額)で出します。評価額は、取得の翌年度は取得価額に半年分の率を掛けた額です(月割りはしません)。その後は、前の年度の評価額に毎年の率を掛けます。取得価額の 5% より下がりません。法人税の償却とは別の計算です。
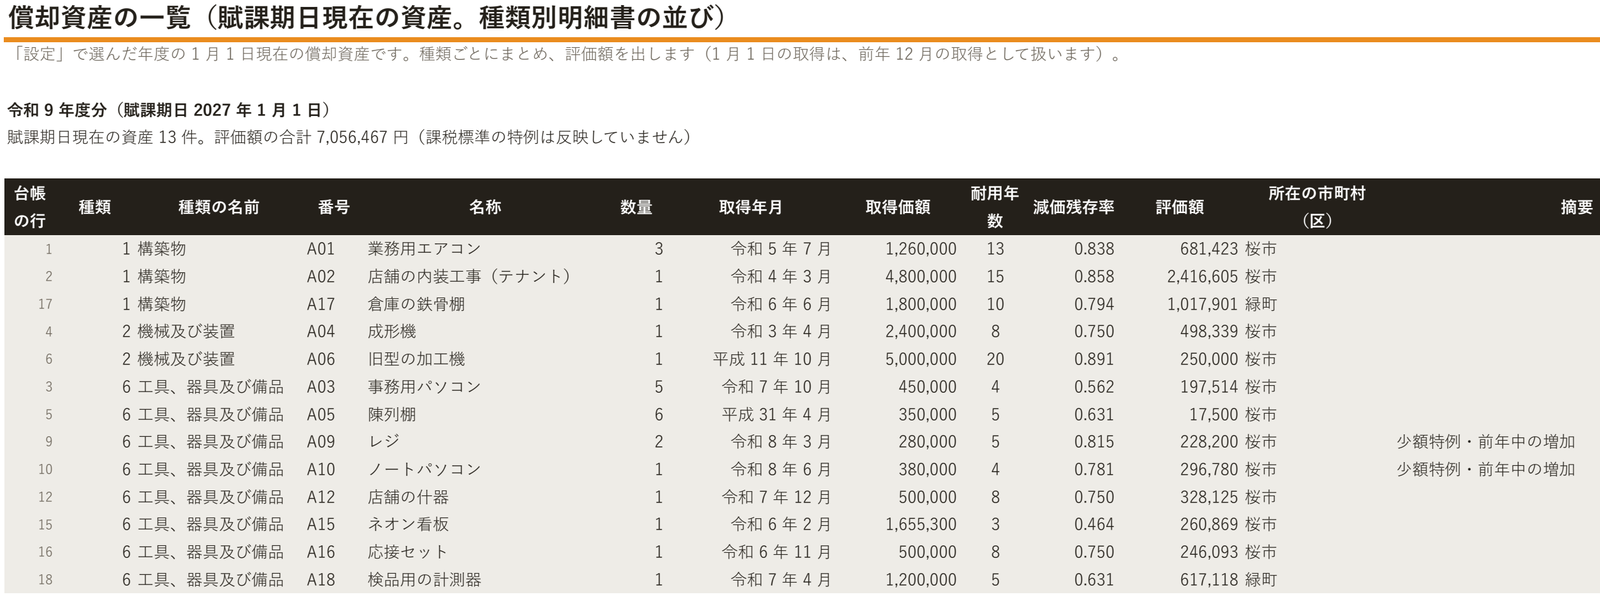
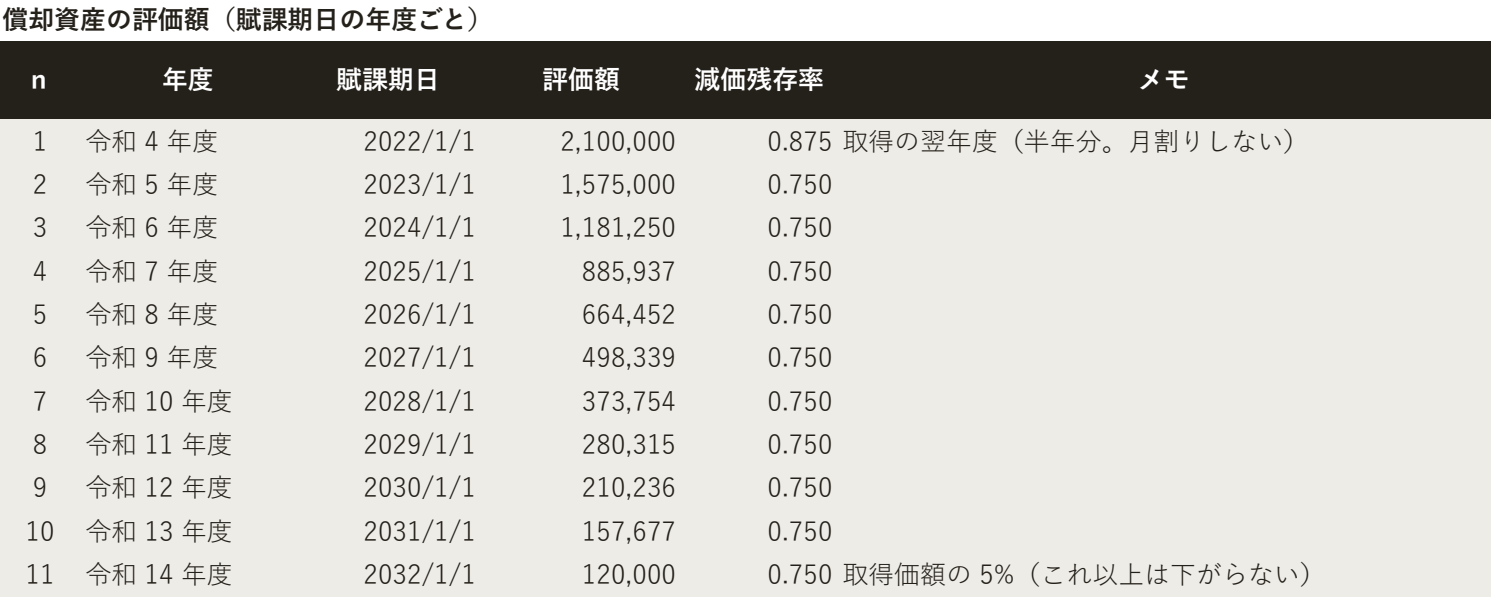
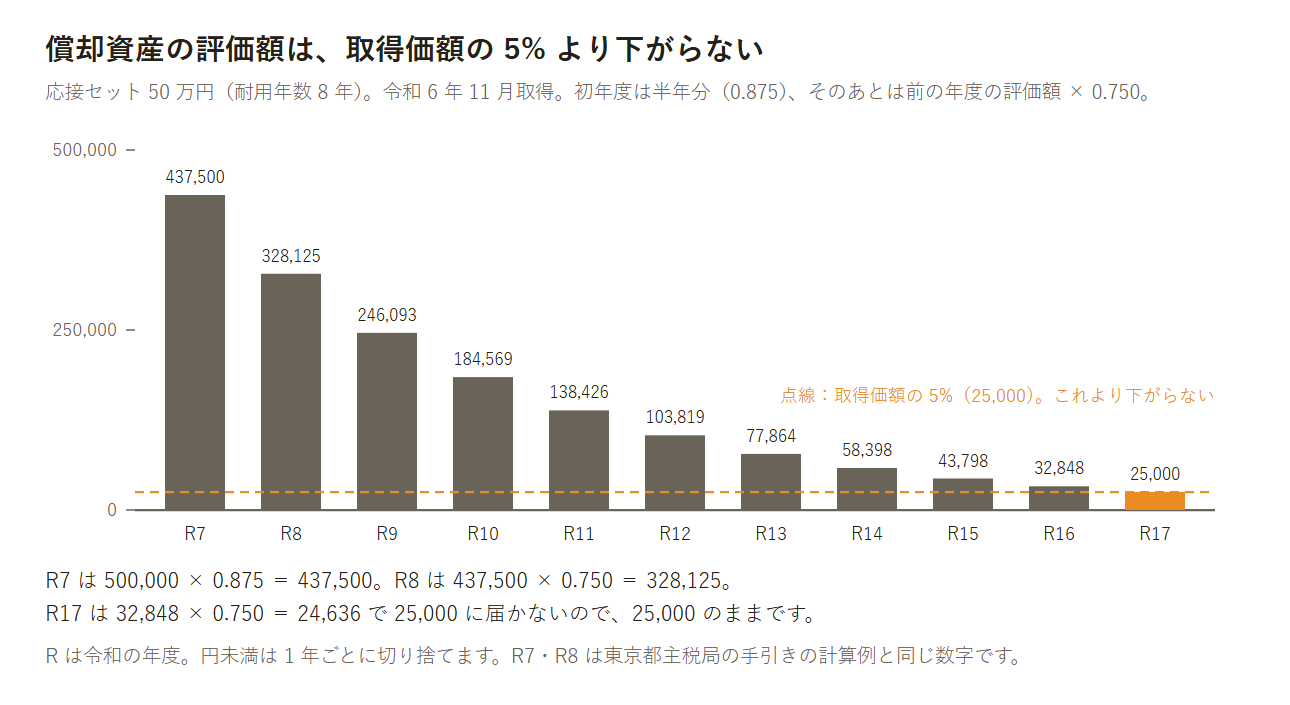
見本の令和 9 年度分は 13 件で、評価額の合計は 7,056,467 円です。種類ごとには、構築物 3 件 4,115,929 円、機械及び装置 2 件 748,339 円、工具、器具及び備品 8 件 2,192,199 円。帳簿価額 1 円まで償却した陳列棚も、取得価額 35 万円の 5% の 17,500 円が評価額で、申告に残ります。
「少額の資産が、償却資産の申告に入るのか分からない」
台帳の「扱い」で、通常の償却、10 万円未満(全額を費用)、一括償却、中小企業者等の少額特例のどれかを選びます。10 万円未満で全額を費用にした資産と一括償却資産は、償却資産の対象外で、一覧に出ません。少額特例の資産は、全額を費用にしても償却資産の対象なので、評価額が出ます。「少額の確かめ」には、少額特例の事業年度ごとの合計と、扱いと金額・期間が合わない資産が出ます。
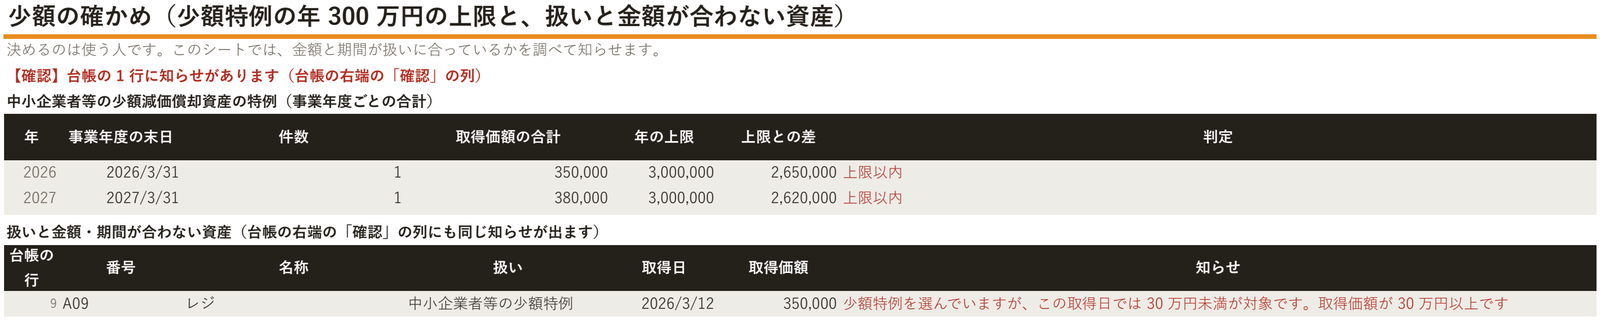
見本では、小口の備品 78,000 円(10 万円未満)と複合機 180,000 円(一括償却。今期は 60,000 円)は対象外です。2026 年 6 月 18 日に取得したノートパソコン 380,000 円は、40 万円未満なので少額特例で今期に全額を費用にし、令和 9 年度分の評価額は 296,780 円で申告に入ります。2026 年 3 月 12 日に取得したレジ 280,000 円は、2026 年 3 月以前の取得なので、30 万円未満が基準です。レジの取得価額を 35 万円にすると、「取得価額が 30 万円以上です」と知らせが出ます。
「免税点が 180 万円に上がると聞いた。うちは課税されるのか」
市町村(区)ごとに評価額を合計し、その年度の免税点と比べます。免税点以上なら、課税標準額(1,000 円未満切り捨て)と税額(100 円未満切り捨て)の目安を出します。課税標準の特例は反映していないので、税額は目安です。
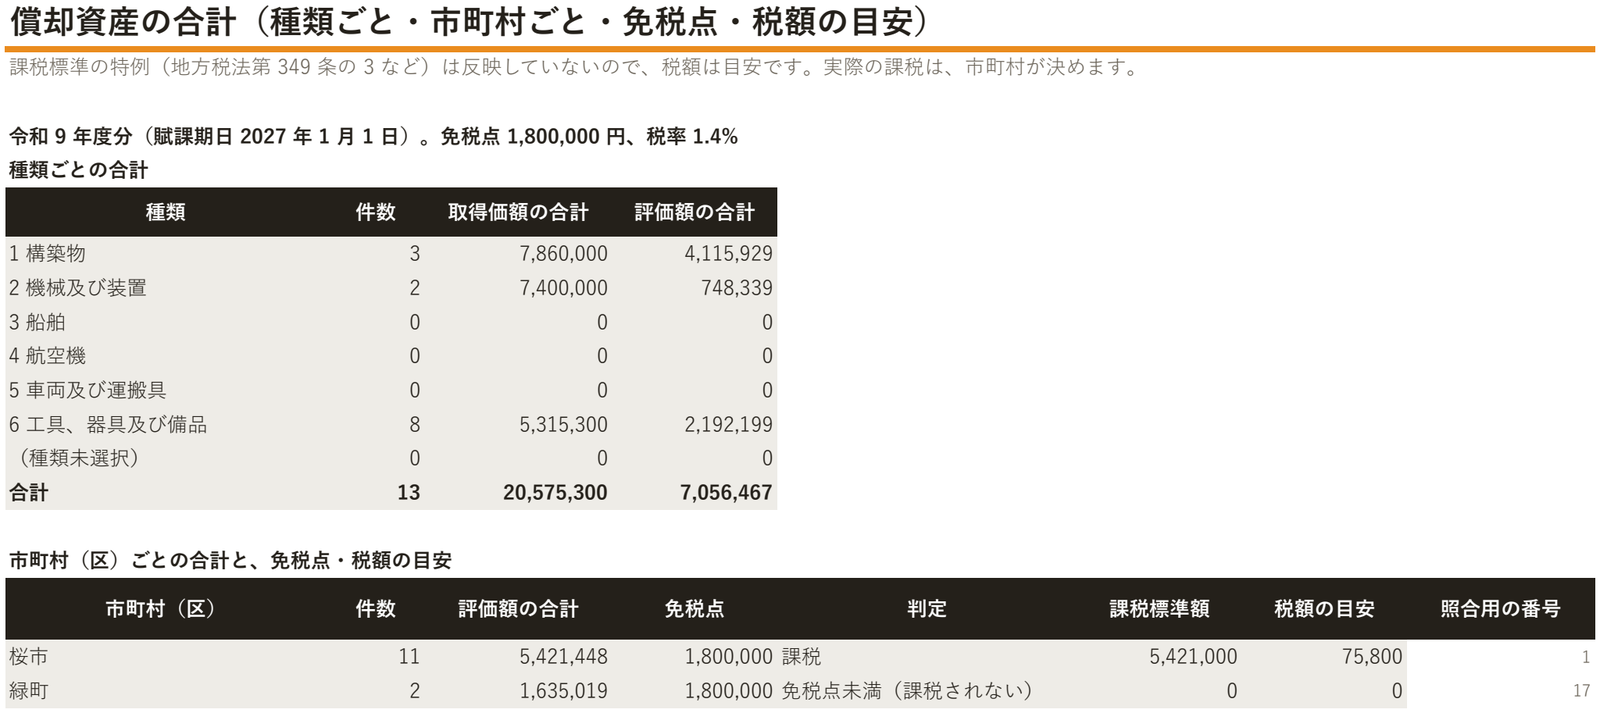
見本では、桜市にある資産の評価額の合計が 5,421,448 円で、課税されます。課税標準額は 5,421,000 円、税率 1.4% の税額は 75,800 円です。緑町にある資産は 1,635,019 円で、令和 9 年度分の免税点 180 万円に満たないので、課税されません。設定の年度を令和 8 年度分にすると、緑町の合計は 2,259,992 円になり、免税点 150 万円以上なので課税されます。年度を変えて、すぐに見比べられます。
「1 月 1 日に買った資産や処分した資産、軽自動車は、申告に入るのか」
1 月 1 日に取得した資産は、前年 12 月の取得として扱います。1 月 1 日より前に除却・売却した資産は一覧に出ず、前年中の減少に出ます。前年中に取得した資産は、前年中の増加に出ます。軽自動車や家屋は、台帳の「償却資産の種類」を「対象外」にすると出ません。対象かどうかは、自治体の償却資産の区分表を見て決めてください。
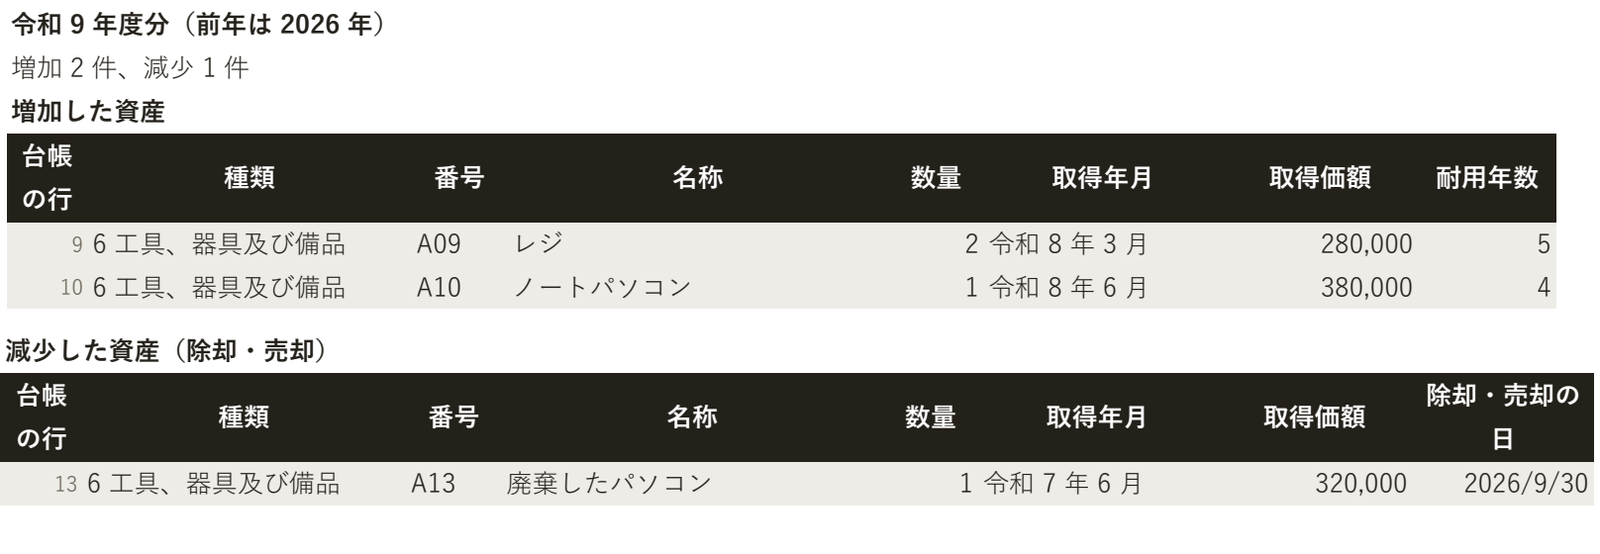
見本の店舗の什器 50 万円は、2026 年 1 月 1 日の取得なので、前年 12 月の取得として令和 8 年度分から申告に入ります。令和 9 年度分の評価額は 328,125 円です。2026 年 9 月 30 日に廃棄したパソコン 32 万円は、今期の償却費を計上せず(期末帳簿価額は 0)、償却資産の減少に出ます。軽自動車 135 万円と事務所の建物 1,800 万円は対象外で、一覧に出ません。
事例(架空の会社 3 社)
数字は、それぞれの台帳を Excel に入れて出た値です。
機械を使う製造業。従業員 12 名、3 月決算
2022 年 4 月 1 日に、切削機械 360 万円(耐用年数 7 年、200% 定率法)を買いました。毎年、前の期末の帳簿価額に率を掛けて、表計算に書き足していました。台帳に入れると、償却費は 1 期目 1,029,600 円、2 期目 735,134 円、3 期目 524,886 円、4 期目 374,768 円と出ます。5 期目は、935,612 × 0.286 = 267,585 円が償却保証額 312,480 円(360 万円 × 0.0868)に満たないので、935,612 × 0.334 = 312,494 円に切り替わり、6 期目も同じ額です。2027 年 3 月期の期末帳簿価額は 310,624 円。同じ機械の令和 9 年度分の評価額は 832,014 円で、帳簿価額とは別の数字になります。
小売店。従業員 6 名、3 月決算
2026 年 9 月に、レジ用のノートパソコン 4 台(1 台 380,000 円)と、事務用のプリンター 2 台(1 台 180,000 円)を買いました。パソコンは少額特例を選び、今期に 1,520,000 円を全額費用にします(年 300 万円以内)。プリンターは一括償却資産で、今期は 120,000 円、あと 2 期続きます。償却資産の申告では、パソコン 4 台は対象で、令和 9 年度分の評価額は 1 台 296,780 円、合計 1,187,120 円です。プリンターは対象外です。この店の合計は免税点の 180 万円に満たないので、課税されません(申告するかどうかは、自治体の案内に従ってください)。
決算書から台帳を作り始めた会社。従業員 20 名、3 月決算
手元にあるのは、税理士から受け取った決算書の固定資産の明細だけです。成形機 200 万円(耐用年数 8 年、2020 年 4 月 1 日取得、200% 定率法)は、すでに改定償却率に切り替わっています。設定の「台帳を始める期」に 2027 年 3 月期を入れ、台帳に期首帳簿価額 316,091 円と改定取得価額 474,610 円を入れました。今期の償却費は 158,519 円、期末帳簿価額は 157,572 円で、取得日から計算した結果と同じです。
はじめに入れるもの
入れるのは、次の 2 つです。見本を消して、ご自分の資産に書き換えてください。
| 順 | シート | 入れるもの |
|---|---|---|
| 1 | 設定 | 法人か個人か、決算月、計算する事業年度、償却資産の年度(令和○年度)、円未満の端数、青色申告の中小企業者等に当たるか |
| 2 | 台帳 | 1 資産 1 行。番号、名称、資産の区分、取得日、事業供用日、取得価額、耐用年数、償却方法、扱い、償却資産の種類、所在の市町村(区)。除却・売却したら、その日 |
途中の期から台帳を始めるときは、設定の「台帳を始める期」と、台帳の期首帳簿価額を入れます。定率法で改定償却率に切り替わっている資産は、改定取得価額も入れます。
ダウンロードしたあとに
インターネットからダウンロードした Excel を開くと、上に黄色の帯(保護ビュー)が出ます。「編集を有効にする」を押すと、入力できるようになります。マクロは入っていません。
入っている見本のデータは、すべて架空です。
よくある質問
事業供用日は、取得日と何が違いますか?
取得日は、資産を手に入れた日で、償却方法(定額法、200% 定率法、250% 定率法、旧定額法、旧定率法)を決めます。事業供用日は、事業に使い始めた日で、月割りはこの日から数えます。空なら取得日と同じとして計算します。
償却費の円未満は、切り捨てですか、切り上げですか?
法令に定めが見当たりません。国税庁の計算例と数字が合うのは、法人税では切り捨て、所得税では切り上げです。設定の「自動」は、法人を切り捨て、個人を切り上げにしていて、設定で変えられます。
定率法を選べない資産があるのは、なぜですか?
1998 年 4 月 1 日以後に取得した建物と、2016 年 4 月 1 日以後に取得した建物附属設備・構築物は、定額法だけです。定率法を選ぶと、償却費を計算せずに知らせます。
耐用年数や資産の種類は、Excel が決めてくれますか?
決めません。耐用年数は耐用年数省令の別表、資産の種類は自治体の償却資産の区分表を見て入れてください。
法人税で定額法を選んでいても、評価額は毎年一定の率で下がりますか?
下がります。評価額は固定資産評価基準の減価残存率で出すので、法人税の償却方法にかかわらず、毎年一定の率で下がり、取得価額の 5% で止まります。市町村の計算方法によっては、1〜2 円ずれることがあります(課税標準額は 1,000 円未満を切り捨てるので、税額にはほとんど響きません)。
少額特例で全額を費用にした資産も、申告に入れますか?
入れます。10 万円未満で全額を費用にした資産と一括償却資産は対象外ですが、少額特例の資産は償却資産の対象です。
除却・売却した資産は、いつから申告から外れますか?
賦課期日(1 月 1 日)より前に除却・売却していれば、その年度から外れます。前年中に除却・売却した資産は、減少として申告します。
除却・売却した期の償却費は、どうなりますか?
通常の償却の資産は、除却・売却した事業年度(個人は年)の償却費を計上しません。その資産の期首帳簿価額は、除却損などを計算するときの元になる額として、「今期の償却」の合計に出します。個人が年の途中で売った資産は、1 月から売った月までの償却費を必要経費に入れることができます(所得税基本通達 49-54)。この Excel はその計算をせず、知らせを出します。一括償却資産は、除却・売却しても 3 年分を続けます(法人税基本通達 7-1-13、所得税基本通達 49-40 の 2)。
申告書は作れますか?
作れません。「償却資産の一覧」と「償却資産の増減」は、自治体の様式に書き写すための数字の一覧です。申告書(第 26 号様式)の作成と電子申告は扱いません。
何件まで使えますか?
資産は 300 件まで、1 つの資産につき取得から 75 期まで計算します。市町村(区)は 20 までです。
入れた内容は、どこかに送られますか?
送られません。入れた内容は、お使いのパソコンの中にだけあります。
この Excel が判断しないこと
- どの耐用年数を使うか(耐用年数省令のどの別表・細目か)、資産の種類(1〜6)、家屋か償却資産か、中小企業者等に当たるか、少額の扱いの選び方、資本的支出か修繕費か。入れたとおりに計算します。
- 扱わないこと:申告書の作成と電子申告、特別償却・割増償却・税額控除、圧縮記帳、増加償却・耐用年数の短縮・取替法、中古資産の見積耐用年数、リース資産、課税標準の特例・非課税・減免、事業年度が 1 年に満たない場合、2012 年 4 月 1 日をまたぐ事業年度の経過措置、耐用年数を変えた資産の評価、無形固定資産の償却、個人が亡くなった年の一括償却資産の残り。
- 税額は目安です。実際の課税は、市町村が決めます。Mac や Web 版の Excel では動作を確かめていません。
ダウンロード
無料。第 1 版(2026年11月9日)。Windows の Microsoft 365 か Excel 2021 以降向けです。マクロは使っていません。台帳に入れたとおりに計算する道具で、耐用年数や資産の種類、中小企業者等に当たるかどうかは判断しません。
自分の形に直したいとき
「会計ソフトの固定資産の一覧から台帳に取り込みたい」「事業所ごとに分けて管理したい」といった変更は、ご相談ください。最初のご相談は無料です。
第 1 版 2026年11月9日 公開。制度の記載は、法人税法・所得税法・租税特別措置法・地方税法と施行令、耐用年数省令(e-Gov 法令検索)、国税庁の通達と計算例、総務省の固定資産評価基準、東京都の償却資産の申告の手引きで確かめました(2026 年 11 月)。
関連する道具
- 借入金の返済予定表:借入ごとの残高・残りの回数と、月ごとの返済額が出ます。
- 資金繰り表:入金と支払の予定から、14 か月分の残高の見通しを出します。
- 法人成りシミュレーター:個人事業のままと法人にした場合の、手取りの違いを比べます。